
歡迎追蹤保險解析度
https://www.facebook.com/share/1FeGymzrqZ/?mibextid=wwXIfr
你以為,長輩生前把錢送出去,這筆財產就跟自己無關了?
⚠️錯了。
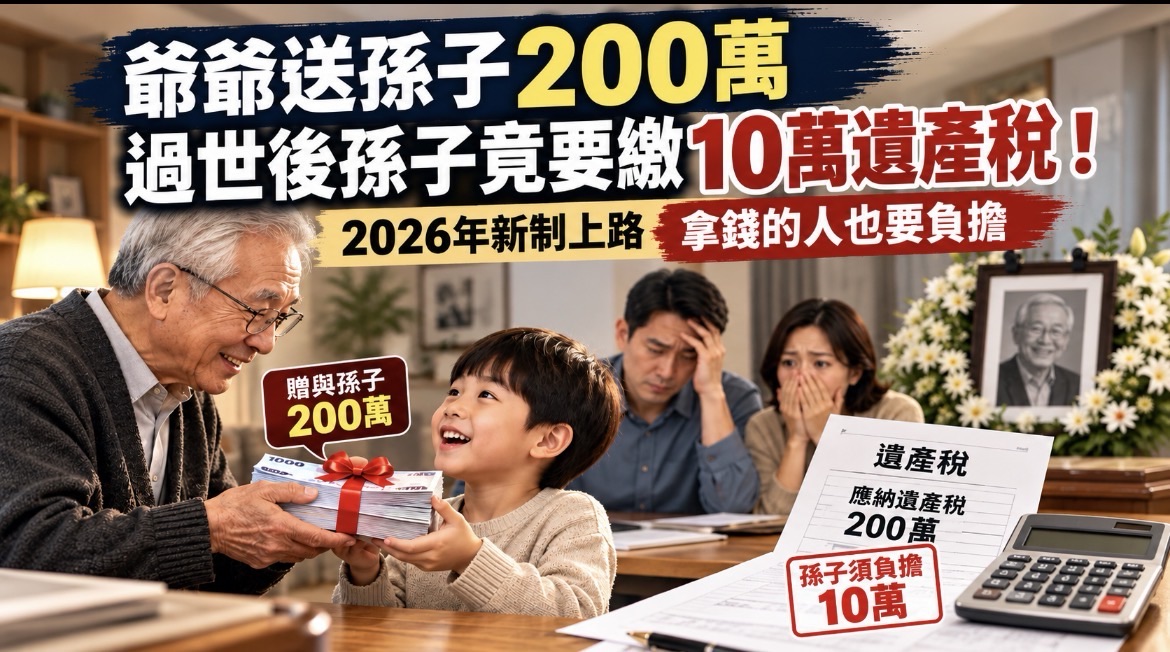
更讓人意外的是,爺爺過世後,收到贈與的孫子,可能還得自己拿出10萬元繳遺產稅。
不是因為孫子繼承了財產。
而是因為爺爺生前送出去的錢,在法律上,可能還要被算進遺產。
而且,2026年修法後,連這筆稅究竟該由誰負擔,都有了新的規定。
🔆從真實案例,看懂新制差在哪裡
根據財政部臺北國稅局公布的案例:
甲君過世時,留下兩名子女乙君、丙君。
在過世前2年內,甲君曾經贈與長孫丁君200萬元。
另外,甲君還留下3,800萬元的其他遺產。
因此,計算遺產稅時:
🔹生前贈與長孫:200萬元
🔹死亡時留下的其他遺產:3,800萬元
🔹合計遺產總額:4,000萬元
🔹假設應納遺產稅:200萬元
問題來了。
長孫丁君拿到的200萬元,明明是爺爺生前送的,這200萬元所涉及的遺產稅,究竟應該由誰負擔?
答案,在2026年修法前後,出現了差別。
📍修法前:孫子拿錢,子女繳稅?
過去,死亡前2年內贈與特定親屬的財產,依法仍須併入遺產總額計算遺產稅。
但併入計算的這部分遺產稅,原則上由全體繼承人負擔。
也就是說,在國稅局的案例中:
長孫丁君拿走200萬元。
兩名子女乙君、丙君,卻要共同負擔全案200萬元的遺產稅。
這就產生一個問題:
拿到財產的人,不一定要負擔相對應的稅金;沒有拿到這筆贈與的人,卻可能得替它承擔稅負。
這也是這次修法試圖處理的問題。
📍修法後:孫子要負擔10萬元,怎麼算?
2026年9月11日,《遺產及贈與稅法》修正公布,新增特定受贈人按比例負擔遺產稅的規定。
回到這個案例。
丁君收到200萬元。
全部遺產總額是4,000萬元。
因此,丁君取得的贈與占遺產總額的比例為:
200萬元 ÷ 4,000萬元 = 5%
全案應納遺產稅為200萬元。
所以,丁君應負擔的稅額是:
200萬元 × 5% = 10萬元
剩下的190萬元,則由兩名繼承人乙君、丙君共同負擔。
這就是新制的關鍵:
不再只看誰是繼承人,也要考量誰取得了死亡前2年內、依法併入遺產課稅的贈與財產。
最容易搞錯的地方:贈與免稅,不代表遺產稅一定免稅
很多人會想:
「每年不是有244萬元的贈與稅免稅額嗎?送孫子200萬元,沒有超過免稅額,應該就沒事了吧?」
⚠️贈與稅與遺產稅,是兩套不同的課稅制度。
即使生前贈與沒有超過當年度贈與稅免稅額,只要符合死亡前2年內贈與特定親屬的法定條件,仍可能必須併入遺產總額計算遺產稅。
不過,也不是只要發生贈與,就一定要繳遺產稅。
實際是否產生稅額,仍須依遺產總額、免稅額、扣除額及其他法定規定判斷。
有疑問,可以洽詢各地區國稅局,或撥打免費服務電話0800-000-321。


發佈留言