
🏠辛苦一輩子買房、存錢、買保險,退休後卻可能面臨有資產、沒現金,甚至財產遭詐騙或家人爭產的問題。
保發中心總經理詹芳書指出,面對超高齡社會與詐騙風險,「保險+信託」有助於完善資產管理與財富傳承。
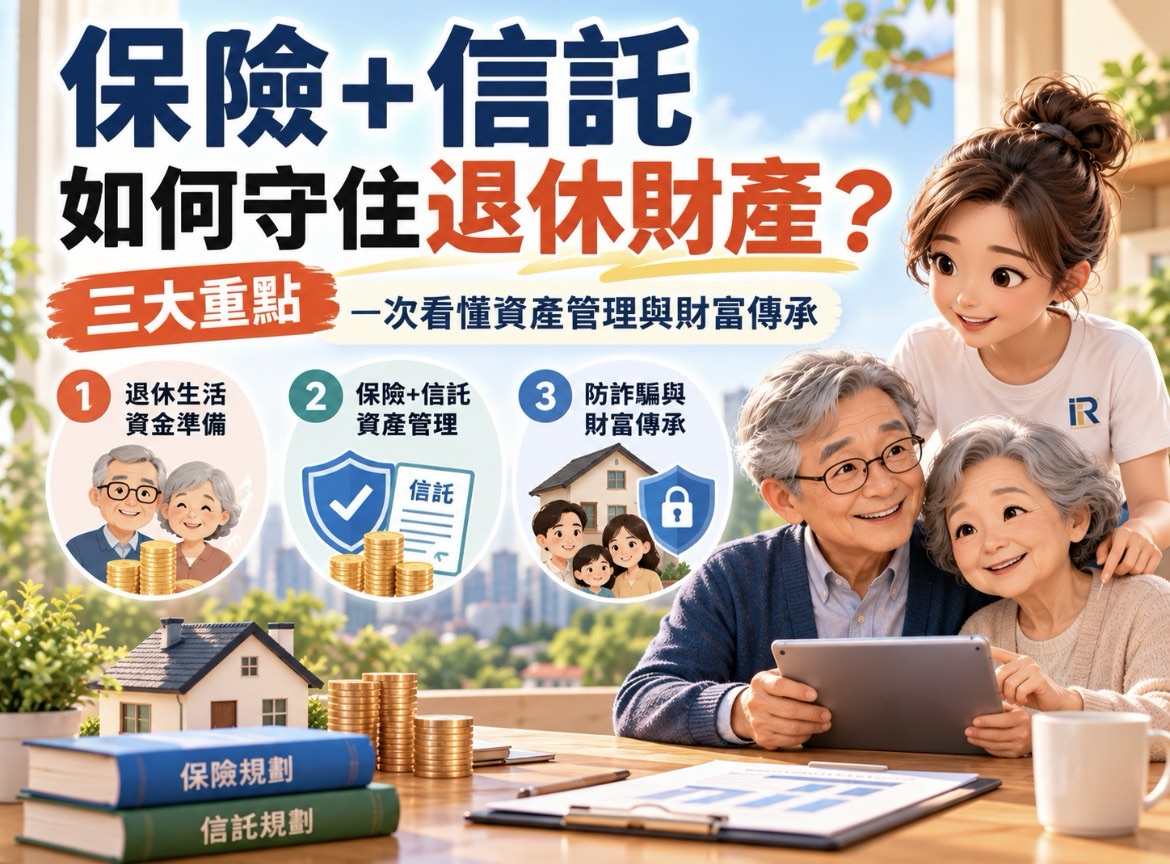
🔷三大重點一次看懂:
一、房子再值錢,也不代表有現金
65歲後平均餘命可能還有20至30年,未來需要長期照護者,每人每年平均支出約40萬至80萬元。
若財富集中在不動產,卻沒有準備足夠現金,仍可能無法負擔退休生活與照護費用。
二、保險準備資金,信託管理財產
保險依契約約定提供保障與資金,信託則由受託人依照契約管理及運用財產。
兩者適當搭配,有助於安排退休生活費、醫療與照護支出。
三、提前規劃,降低詐騙與傳承爭議
長輩持有大量未妥善規劃的現金,可能成為詐騙目標;不動產若缺乏事前安排,也可能引發家族爭議。
提前規劃財產管理與傳承方式,才能兼顧自己的晚年生活與下一代的權益。
📍詹芳書總經理也建議,借鏡高雄亞洲資產管理專區經驗,試辦保險結合信託服務,降低信託成本,讓更多中產家庭有機會使用。
保險不是買得越多越好,信託也不是簽約就萬無一失。
真正重要的是:讓退休有資金、財產有人管理,傳承有事先安排。


發佈留言